


みずほWallet 電子マネーアプリ
4.0728.00 レビュー
アプリの仕様
- バージョン
- 5.3.2
- 更新日
- ライセンス
- Free
- ダウンロード数
- 1,000,000+
- デベロッパー
- みずほ銀行
- カテゴリ
- ファイナンス
- プラットフォーム
- Android
スクリーンショット
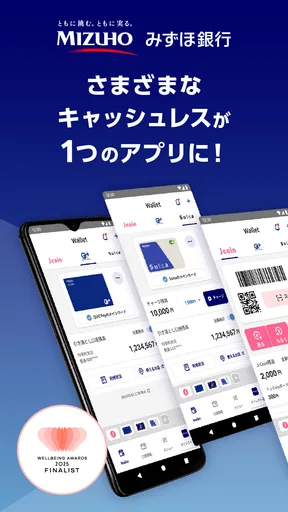
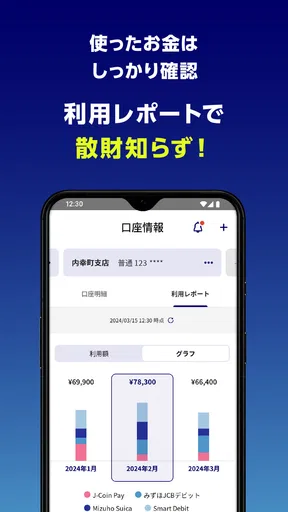
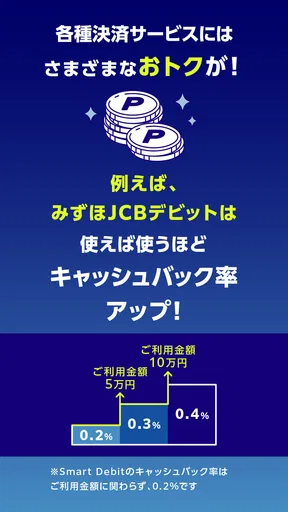
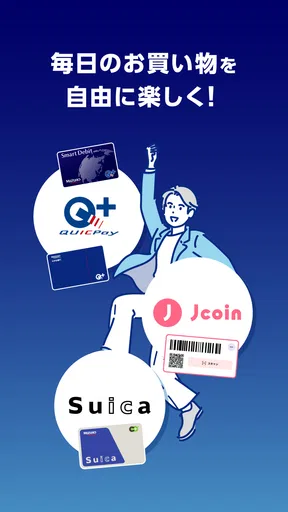
 分析者 AppCompare
銀行口座の残高を確認しながら、日常の支払いもスマートフォンにまとめたい人なら、みずほWalletは候補に入れやすいアプリです。私は、単に残高を見るだけの銀行アプリというより、電子マネー決済と口座管理を近い場所で扱える点にこのアプリらしさを感じました。みずほ銀行が提供する無料のファイナンスアプリで、年齢区分は3歳以上です。
最初に期待しておきたいのは、これが「どの銀行でも使える万能財布」ではないということです。みずほ銀行を普段から使っている人ほど便利さを感じやすく、口座とのつながりを重視しない人には、一般的な決済アプリのほうが分かりやすい場合があります。QUICPayやJ-Coin Payなどの電子マネー決済を扱えるため、支払い手段を増やしたい人にも向いていますが、利用前には自分の端末や利用したい決済方法が対応しているかを確認しておくと安心です。
みずほWalletで最初に分かること
このアプリを開いてまず価値を感じやすいのは、口座の状況とキャッシュレス利用を別々に管理する手間を減らせることです。財布の中のカード、銀行アプリ、電子マネーアプリを行き来する代わりに、みずほ銀行を中心に整理できます。支払いのたびに残高を意識したい人や、現金を持ち歩く量を減らしたい人には、日常の確認作業が軽くなります。
一方で、決済アプリとしての便利さだけを求めるなら、利用店舗の多さやポイント管理を最優先にしたサービスと比べて、選び方は変わります。みずほWalletの強みは、支払い機能単体ではなく、銀行口座を軸にした管理です。私はこの違いを理解してから使い始めると、「思っていた財布アプリと違う」という戸惑いが少なくなると思います。
ストアでは平均4.0の評価が付き、評価数はおよそ二・七千件、レビュー数は七百件を超えています。利用規模も大きく、インストールは百万人を超えています。数字だけで使いやすさを決めることはできませんが、少なくとも個人向けの銀行・決済アプリとして、試す人が限られたサービスではありません。
現在のバージョンは5.3.2で、対応する最低OSは9です。比較的古い環境でも候補にしやすい一方、金融アプリではOSだけでなく、端末の設定や本人確認に関わる状態が使い勝手へ影響します。インストールできたから必ずすぐ支払える、と考えず、初回設定に少し時間を取るつもりで始めるのがおすすめです。
インストール後に急がないほうがいい理由
初回起動では、アプリの役割を確認しながら進めるのが安全です。銀行口座の残高確認をしたいのか、電子マネー決済を使いたいのか、それとも両方をまとめたいのかを先に決めておくと、画面の案内を読み飛ばしにくくなります。金融アプリは、普段のゲームやSNSのように勢いで権限や登録を進めるより、表示内容を一つずつ確認したほうが後の混乱を減らせます。
選ぶ前に読んでおきたい記事

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか

キャンディークラッシュは失敗しても戻れるか あと一手の判断と中断時の注意点
特に、普段使っているみずほ銀行の情報と、スマートフォンで実際に支払う電子マネーの情報は、同じものとして考えないほうがよいでしょう。口座残高を見られることと、店頭で決済できる状態は別の段階です。この区別を理解しておくと、残高は表示されるのに支払い準備が終わっていない、という状況にも落ち着いて対応できます。
初回設定で確認しておきたいポイント
設定を始める前に、みずほ銀行の口座を日常的に使っているか、スマートフォンを支払い端末として使いたいかを整理してください。口座管理だけが目的なら、残高確認を中心に使い始める方法もあります。電子マネーを使う目的なら、カード発行や決済方法の案内を確認し、どの手段を最初に有効にするか決めると、登録後の動作を試しやすくなります。
ここでの実用的なコツは、最初から複数の決済方法を一度に覚えようとしないことです。QUICPayとJ-Coin Payのように選択肢があると、対応場所や使い方の違いを混同しやすくなります。まず自分が普段利用する店舗で使いやすい方法を一つ選び、残高確認、支払い準備、利用後の確認という流れを覚えるほうが、実際の買い物では安心です。
また、初回設定の途中で迷った場合は、画面を閉じてしまう前に表示されている説明を読み直すことをおすすめします。金融サービスでは、登録の途中状態が分かりにくく感じることがあります。アプリを再起動したときに、どこまで終わっているかを確認し、同じ情報を何度も入力しないように進めるのが安全です。
最初の成功体験は小さな支払いで作る
私なら、いきなり高額な買い物で試すことはしません。まずは普段利用する店舗で、少額の支払いに使える状態かを確認します。支払い前にアプリで残高や利用する決済方法を確認し、店頭では対応する支払い方法を明確に伝え、完了後にアプリ側で記録や残高の変化を確認する、という順番です。
この手順の良さは、問題が起きたときに原因を切り分けやすいことです。支払い方法の選択を間違えたのか、店舗側の対応方法が違ったのか、アプリ上の準備が終わっていなかったのかを、一つずつ確認できます。最初の一回は、便利さよりも「自分で流れを再現できた」という安心感を作ることが大切です。
例えば、外出前に口座残高を確認し、必要な決済方法を選んでからコンビニなどで小さな買い物をする場面を考えてみてください。支払い後に利用状況を確認できれば、次からはレジ前で迷いにくくなります。家族に使い方を説明する場合も、この一連の流れをそのまま見せると、単に「便利だよ」と伝えるより分かりやすいでしょう。
カード発行によって電子マネー決済を利用できる仕組みが用意されているため、現金や物理カード中心の生活から移行したい人には試す価値があります。ただし、カードを持つこと自体が目的になってしまうと、管理するものが増えるだけです。自分がどの支払いを置き換えたいのかを決めてから発行を検討するのが、無駄を抑える使い方です。
残高管理で役立つ、見落としやすい使い方
このアプリを便利にするのは、支払いの瞬間だけではありません。買い物の前に口座残高を確認する習慣を作ると、電子マネーへいくら回すか、現金をどの程度残すかを考えやすくなります。私は、給料日や大きな引き落としの前後に残高を見る用途にも向いていると感じます。決済専用アプリだけでは、銀行口座側の状況を別に確認する必要があるからです。
もう一つのポイントは、決済方法を増やしすぎないことです。複数の電子マネーを登録すると便利そうに見えますが、残高の分散や使い分けの負担も生まれます。日常の買い物用、特定の店舗用というように役割を決め、使わない方法を増やさないほうが、支出の把握は簡単です。これは機能の多さをそのまま便利さと考えないための重要な判断です。
家計簿アプリとの違いも意識しておきたいところです。家計全体を費目別に分析したいなら、専用の家計簿サービスのほうが向いています。みずほWalletは、銀行口座と電子マネー決済を日々の行動に近い場所で管理するためのアプリとして使うと、役割がはっきりします。細かな予算分析まで一つで完結させようとすると、期待とのずれが出るかもしれません。
店頭で迷いやすい場面と対処法
よくある混乱は、アプリに決済方法が表示されていることと、目の前の店舗でその方法が利用できることを同じだと考えてしまうことです。支払い前に、レジで対応している方法を確認し、自分が選んだ電子マネーの名称を伝えるようにしてください。スマートフォンをかざすだけで済む場面でも、どの決済を使うかが曖昧だと、やり直しになることがあります。
もう一つは、残高の確認場所を取り違えることです。銀行口座の残高と、電子マネー側で使える金額は、同じ画面で扱われるとは限りません。支払い前には「口座にいくらあるか」だけでなく、「今回選んだ決済方法で利用できる状態か」を確認する習慣をつけると安心です。ここを分けて考えるだけで、残高不足への不安はかなり減ります。
スマートフォンを買い替えたときも、古い端末で使えていたから新しい端末でも同じように使える、と決めつけないほうがよいでしょう。アプリを入れ直した後は、口座や決済の登録状態を確認し、最初の支払いを急がずに設定を見直してください。金融アプリでは、端末変更をきっかけに本人確認や再設定が必要になる場合があるため、外出先で初めて試す計画は避けるのが無難です。
向いている人、別の選択肢がよい人
みずほ銀行を生活の中心にしていて、口座残高とキャッシュレス決済を近い場所で確認したい人には、かなり相性がよいアプリです。現金を減らしたいけれど、決済専用アプリと銀行アプリを何度も切り替えるのが面倒な人にも向いています。家族の中で、銀行口座の確認と電子マネーの使い方をまとめて覚えたい人にも、役割を説明しやすいでしょう。
反対に、銀行を頻繁に乗り換える人、ポイント還元や店舗横断のキャンペーンを最優先する人、複数の金融機関を一つの家計画面で比較したい人には、別のサービスが合う可能性があります。銀行との結びつきが必要ないなら、普段使う店舗やカードに最適化された決済アプリのほうが、登録後すぐに目的を果たせる場合があります。
私は、みずほWalletを「財布のすべてを置き換えるアプリ」ではなく、みずほ銀行を使う人のための支払いと残高確認の接点として評価します。ここを過大評価しなければ、できることと自分の目的が合いやすくなります。逆に、家計簿、ポイント、投資、あらゆる決済を一つにまとめたい人は、導入前に必要な機能を紙に書き出して比較したほうがよいでしょう。
次に試すなら、使う場面を一つに絞る
初回設定と最初の支払いが無事に終わったら、次は利用場面を一つ固定するのがおすすめです。例えば、通勤途中の買い物だけに使う、毎週決まった支払いの前に残高を確認する、というようにルールを作ります。使う場所を広げる前に、残高確認から決済後の確認までを習慣にすると、アプリの価値を実感しやすくなります。
その後で、QUICPayやJ-Coin Payなど、自分の生活に必要な決済方法を追加で検討してください。追加するたびに、どの店舗で使うのか、残高をどこで確認するのか、使わなくなった場合にどう整理するのかを決めておくと、電子マネーが増えすぎません。便利さを求めて登録を重ねるより、実際に使う方法だけを残すほうが、日々の管理は快適です。
みずほWalletは、2012年3月27日に登場したアプリで、長く提供されてきたサービスです。無料で始められるため、みずほ銀行の口座を使っている人が、キャッシュレス決済への移行を試す入口としては取り組みやすいでしょう。まず残高確認から始め、次に少額決済を試し、最後に自分の生活に必要な機能だけを残す。この順番なら、初めてでも無理なく使い道を見つけられます。
私の結論は、銀行口座を軸に電子マネーを整理したい人にはおすすめできるというものです。決済サービス単体の派手さを求める人には物足りないかもしれませんが、口座と支払いを落ち着いて管理したい人には実用的です。みずほ銀行を普段使いしているなら、まず無料で触れて、自分がよく行く店で一度だけ小さな支払いを試してみるのが、最も分かりやすい始め方です。
みずほWalletは、みずほ銀行が開発する金融アプリとして、日々の残高確認と電子マネー決済を一つの流れに近づけてくれます。使い始めは口座残高と決済残高を分けて考えること、最初の支払いを少額で試すこと、決済方法を増やしすぎないこと。この三つを意識すれば、初回設定後の不安を抑えながら、自分に合う使い方を見つけやすいと思います。
メリット
- みずほ銀行口座からのチャージに対応し、入金がスムーズ
- スマホだけで決済でき、財布を持ち歩く負担を減らせる
- 利用履歴をアプリで確認でき、支出管理に役立つ
- 生体認証などで不正利用対策を設定できる
- みずほ銀行のサービスとまとめて管理しやすい
デメリット
- 利用には対応するみずほ銀行口座が必要になる場合がある
- 端末の紛失や機種変更時は再設定の手間がかかる
- スマホの電池切れや通信障害時は利用しにくい
- 利用できる店舗やサービスが決済方式ごとに異なる
- 銀行口座との連携に抵抗がある人には向きにくい
みずほWallet 電子マネーアプリに関するよくある質問
みずほWalletとは、どのようなアプリですか?
みずほWalletは、みずほ銀行の口座や対応する決済サービスと連携し、スマートフォンで支払い、残高確認、入出金履歴の確認などを行える電子マネー・決済アプリです。財布を持ち歩かずに買い物をしたい人に便利ですが、利用できる機能や決済方法は、登録するカード、口座、端末の種類によって異なります。
みずほWalletを利用するには、みずほ銀行の口座が必要ですか?
基本的には、みずほ銀行の口座や対象となるキャッシュカード、デビットカードなどとの連携が前提になる機能が多く、誰でもすべての機能を使えるわけではありません。登録時には本人確認やSMS認証などが求められる場合があります。ダウンロード前に、自分の口座・カードが対応しているか公式情報で確認することをおすすめします。
みずほWalletは、どの店舗やサービスで使えますか?
利用できる場所は、アプリに登録した決済サービスやスマートフォンの機種によって変わります。タッチ決済対応店舗、電子マネー対応店舗、交通機関などで使える場合がありますが、すべての店舗に対応しているわけではありません。レジに対応マークがあるか、利用前に確認すると支払い時のトラブルを避けられます。
みずほWalletの利用に手数料はかかりますか?
アプリのダウンロードや基本的な支払い機能は無料で利用できる場合がありますが、すべての操作が無条件に無料とは限りません。チャージ方法、口座振替、払い戻し、時間外のATM利用などでは、別途手数料が発生する可能性があります。料金体系は変更されることもあるため、登録前に公式の手数料一覧を確認してください。
スマートフォンを紛失した場合、みずほWalletの残高や登録情報はどうなりますか?
スマートフォンを紛失した場合は、不正利用を防ぐため、端末の遠隔ロックやアカウント停止、登録カード・口座の利用停止手続きをできるだけ早く行う必要があります。端末の画面ロックや生体認証を設定しておくことも重要です。紛失時の連絡先や手続き方法を事前に確認し、必要な情報を安全な場所に保管しておきましょう。


